

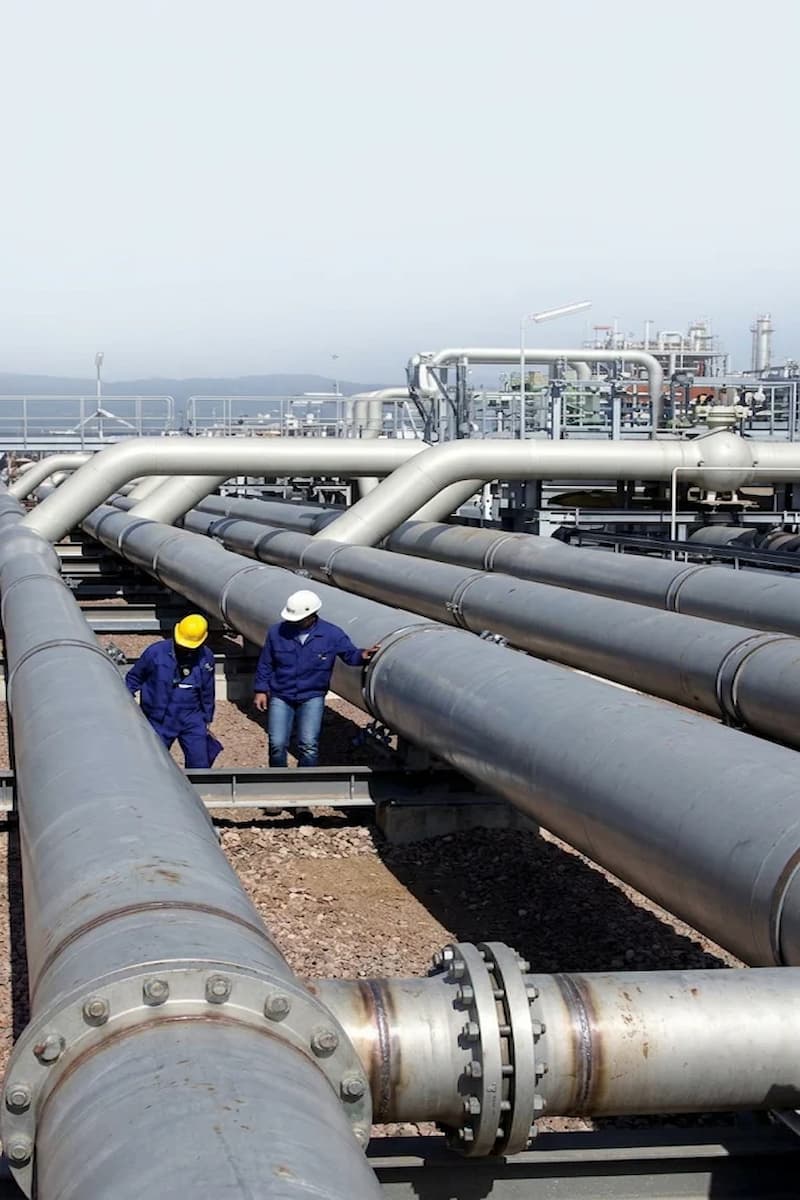
Le gazoduc TransMed, qui relie l’Algérie à l’Italie à travers la Tunisie, a vu son importance stratégique s’accroître considérablement ces dernières années, portée par les recompositions énergétiques en Méditerranée.
Pour rappel, en contrepartie des 400 kilomètres de pipeline qui traversent son territoire, la Tunisie perçoit une redevance de 5,25 % sur le gaz transporté, réglée sous forme de redevance en devises ou en nature.
Révision à la hausse des encaissements pour 2026
Si l’exercice 2023 avait été marqué par des encaissements record, atteignant 1 894,1 millions de dinars (MDT), la trajectoire récente reflète une normalisation progressive. Pour l’année en cours, les encaissements se sont établis à 72 MDT jusqu’à fin août, contre des projections de 1 159 MDT pour l’ensemble de l’exercice budgétaire 2026 selon la loi de finances 2026.
La dernière mise à jour, dans le cadre de la préparation du budget 2027, a même revu cette prévision à la hausse pour s’établir à 1 293 MDT. La faiblesse des encaissements est juste la conséquence d’un décalage dans le temps et ne pose aucun problème pour la recette. D’ailleurs, historiquement, l’essentiel des recettes non fiscales est encaissé durant les deux derniers mois de l’année.
Ainsi, sur la période 2018-2026, si les projections se réalisaient, la Tunisie aurait encaissé plus de 10 milliards de dinars. C’est une belle somme, perçue en devise, contrebalance partiellement le trou que nous a causé la flambée des cours des carburants sur le marché mondial.
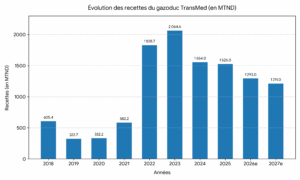
Source des données : Rapports d’exécution du budget 2018-2026.
Stabilité en vue pour 2027
Pour 2027, le projet de la loi des finances cible 1 211 MDT, en légère baisse par rapport à 2026 (1 293 MDT). Cette dynamique s’inscrit dans un contexte de marché mondial où les prix du GNL connaissent des ajustements, tout en offrant à la Tunisie des opportunités d’effet volume, notamment dans un climat de persistantes perturbations d’approvisionnement en provenance de Russie.
Reste à préciser que les autorités tunisiennes pourraient continuer de privilégier l’obtention de redevances sous forme de gaz plutôt qu’en devises, au vu des besoins nationaux en matière de GNL et de production électrique. Cet arbitrage stratégique restera étroitement lié à la conjoncture macroéconomique et à la bonne tenue de la balance des paiements.

