
En choisissant pour thème de sa 9ème Université d’été « Repenser le business modèle des banques tunisiennes », l’Association tunisienne pour la culture financière (ATCF) pose une question essentielle : le modèle bancaire doit-il désormais évoluer au-delà de la simple modernisation technologique ?
La question n’est plus de savoir si les banques tunisiennes doivent se transformer. C’est désormais acquis. Elle est de savoir ce que cette transformation doit produire concrètement et selon quels critères son efficacité pourra être appréciée.
Le piège de l’accélération sans transformation
Pendant longtemps, la transformation numérique bancaire a principalement consisté à faire plus rapidement ce qui se faisait déjà : lancer des applications mobiles, dématérialiser des formulaires de crédit, développer les services en ligne ou digitaliser certaines opérations en agence. Ces avancées sont réelles et utiles. Mais elles ne constituent pas, à elles seules, une transformation du business modèle.
La distinction est fondamentale
Accélérer un processus existant sans le remettre en question peut conduire à numériser des inefficacités sans les résoudre. Une procédure de crédit comportant dix étapes inutiles peut être traitée en quinze jours au lieu de vingt grâce au numérique : le délai s’améliore, mais le problème structurel demeure.
La véritable transformation commence lorsque l’on accepte de faire autrement, et pas seulement de faire plus vite. Elle suppose de revoir les processus avant de les automatiser, de clarifier les responsabilités avant de les numériser et de fiabiliser les données avant de les exploiter par des algorithmes. Dans cet ordre – et pas dans l’inverse.
Les vrais indicateurs de performance
La question qui devrait structurer toute stratégie de transformation bancaire n’est donc pas : combien d’applications avons-nous lancées ? Elle est beaucoup plus exigeante : qu’avons-nous réellement amélioré ? Le coût unitaire d’une opération bancaire a-t-il diminué ? La qualité et la fiabilité des données clients permettent-elles une évaluation plus précise du risque ? L’expérience du client s’est-elle réellement améliorée en matière de délais, de fluidité et de réponse à ses besoins ? La capacité de la banque à financer l’économie – PME, infrastructures, porteurs de projets et entreprises innovantes – s’est-elle élargie ? La résilience de l’établissement face aux risques opérationnels, cyber et réglementaires s’est-elle renforcée ?
Ce sont ces résultats qui permettront de distinguer une transformation bancaire réelle d’une simple accumulation de projets numériques. Le nombre d’applications développées ou de projets pilotes lancés ne peut constituer, à lui seul, une mesure pertinente de la transformation.
Quatre priorités pour 2026-2030
Si la transformation bancaire tunisienne doit produire des résultats mesurables au cours de la période 2026-2030, quatre priorités apparaissent essentielles.
La première est la modernisation des systèmes centraux. Les systèmes informatiques cœur de métier de plusieurs établissements bancaires portent une dette technologique accumulée au fil des décennies. Cette dette n’est plus seulement un problème informatique. Elle devient un enjeu d’agilité, de maîtrise des données et de capacité décisionnelle. Une banque dont les systèmes ne permettent pas de disposer rapidement d’une information fiable peut difficilement prendre des décisions avec la rapidité qu’exige un environnement économique et réglementaire en évolution.
La deuxième priorité est l’exploitation responsable de l’intelligence artificielle. L’IA offre aux banques des capacités nouvelles : analyse du risque, détection d’anomalies, optimisation des processus, amélioration de la connaissance client ou encore assistance aux fonctions de conformité. Mais ces capacités ne produiront une valeur durable que si elles reposent sur une gouvernance solide. Trois conditions sont particulièrement importantes : une gouvernance claire des données, la traçabilité des traitements et des décisions algorithmiques, ainsi qu’une supervision humaine adaptée aux décisions à fort enjeu. L’IA bancaire ne doit donc pas être pensée uniquement comme un outil de productivité. Elle doit également être considérée comme un objet de gouvernance, de contrôle et de responsabilité.
La troisième priorité est le renforcement de la souveraineté et de la cyberrésilience. Une banque qui ne maîtrise pas suffisamment ses données, ses flux et ses plateformes critiques devient dépendante de son environnement technologique. Dans un secteur qui constitue une infrastructure essentielle de l’économie nationale, cette dépendance peut devenir une vulnérabilité stratégique. Identifier les dépendances critiques, les cartographier, renforcer les dispositifs de résilience et conserver une capacité de maîtrise constituent donc des enjeux qui dépassent la seule modernisation informatique.
La souveraineté numérique bancaire n’implique pas nécessairement l’isolement technologique. Elle suppose avant tout de savoir ce que l’on maîtrise, ce dont on dépend et ce que l’on est capable de reprendre en main en cas de crise.
La quatrième priorité est le capital humain. Aucune modernisation des systèmes, aucun déploiement d’intelligence artificielle et aucune architecture de cybersécurité ne peuvent produire des résultats durables sans les compétences nécessaires pour les concevoir, les exploiter, les contrôler et les faire évoluer.
Former les collaborateurs aux outils numériques ne suffit plus. Il faut développer leur capacité à travailler avec la donnée, à comprendre les systèmes automatisés, à exercer leur jugement face aux recommandations algorithmiques et à accompagner les transformations organisationnelles.
Une infrastructure souveraine sans usages concrets restera sous-utilisée. Et des talents sans projets structurants risquent de chercher ailleurs les conditions de leur développement. Il faut donc raisonner en système.
Ce que le numérique doit permettre
Une confusion persiste dans les débats sur la transformation bancaire : celle qui consiste à considérer la technologie comme une finalité. La finalité d’une banque n’est pas d’être numérique. Elle est de financer l’économie, de gérer les risques, de servir ses clients et de contribuer à la stabilité du système financier.
Le numérique est un moyen permettant d’accomplir ces missions avec davantage d’efficacité, de précision et de résilience. Cette distinction est loin d’être sémantique. Elle conditionne les choix d’investissement et les critères d’évaluation.
Le véritable enjeu consiste à mieux accompagner l’économie réelle, mieux financer les entreprises et les porteurs de projets, mieux anticiper les risques, mieux répondre aux besoins des clients et mieux protéger les données qui leur appartiennent. Il consiste également à préserver la capacité collective à décider et à maîtriser les infrastructures financières critiques. Autrement dit, la transformation numérique doit produire des capacités nouvelles, et pas seulement des outils nouveaux.
Trois capacités pour juger la décennie
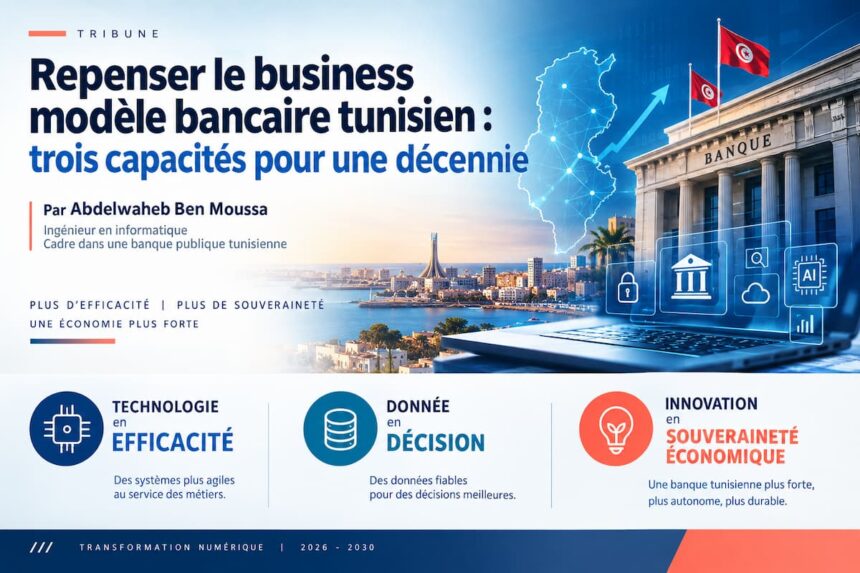
Au terme de cette réflexion, la banque tunisienne de demain pourrait être appréciée à travers trois capacités fondamentales. La première : transformer la technologie en efficacité opérationnelle réelle, et non simplement en modernité affichée. La deuxième : transformer la donnée en décision, afin de prendre des décisions de crédit, de risque et de service plus rapides, plus précises et plus traçables. La troisième : transformer l’innovation en souveraineté économique, afin que les investissements technologiques contribuent à renforcer la maîtrise des infrastructures financières critiques plutôt qu’à accroître mécaniquement certaines dépendances.
C’est à cette capacité à produire des résultats concrets que pourra se mesurer la transformation du secteur bancaire tunisien au cours du cycle 2026-2030. Le véritable défi n’est donc pas seulement de digitaliser davantage les banques. Il est de construire des banques plus agiles, plus résilientes, plus intelligentes dans leur décision et davantage capables de soutenir l’économie nationale.
L’exécution numérique n’est pas une option stratégique parmi d’autres. C’est l’infrastructure de la souveraineté économique de demain.
———————————————–