

Lors de la 9ème Université d’été de l’ATCF, nous avons soutenu que la transformation du secteur bancaire tunisien ne pouvait plus se réduire à une simple numérisation de surface. Pour répondre aux exigences du Plan de développement 2026-2030, nos établissements doivent développer des capacités réelles : transformer la technologie en efficacité opérationnelle, la donnée en décision stratégique, et l’innovation en souveraineté économique.
Cependant, la concrétisation de cette ambition se heurte à une réalité d’ingénierie que l’on ne peut plus éluder. On ne construit pas une banque agile et décisionnelle sur des infrastructures monolithiques et des données cloisonnées. Si le secteur bancaire veut sortir du piège de l’accélération sans transformation, il doit s’attaquer aux deux piliers de sa rénovation d’ingénierie : l’ouverture des architectures informatiques centrales par les API et la sanctuarisation de la donnée financière comme actif stratégique national.
Désenclaver le Core Banking sans risque systémique
La rigidité des systèmes d’information centraux (Core Banking Systems) constitue le principal goulot d’étranglement de la place financière. Conçus à une époque où la banque opérait en autarcie, ces systèmes accumulent une dette technologique lourde. Chaque évolution réglementaire ou commerciale y exige des développements complexes, coûteux et lents, incompatibles avec le rythme de l’économie numérique.
Face à ce constat, l’erreur classique consisterait à prôner le remplacement radical du Core Banking par des projets pharaoniques en « Big Bang », aux coûts exorbitants et au risque opérationnel inacceptable. À l’inverse, l’objection sécuritaire frileuse consisterait à maintenir le système verrouillé par peur des cyberattaques.
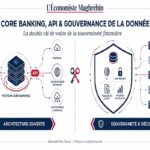
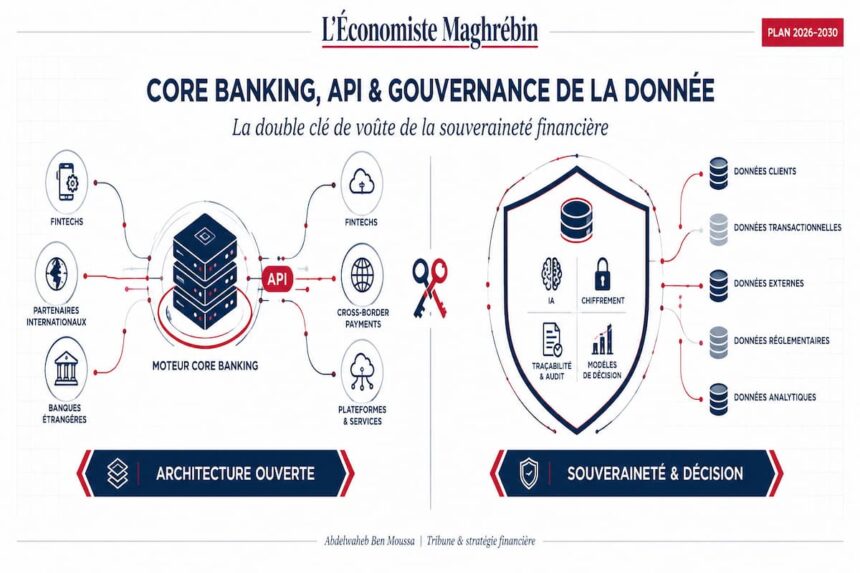
L’adoption d’une architecture orientée API-first (interfaces de programmation applicative) surmonte ce faux dilemme. L’API n’est pas une brèche dans le système central : elle est au contraire une couche de découplage et d’encapsulation sécurisée. En isolant le cœur de métier derrière des passerelles contrôlées (APIGateways et principes Zero Trust), la banque permet une modernisation progressive et modulaire sans jamais compromettre la stabilité du noyau comptable.
Cette architecture ouverte est le seul moyen pragmatique de faire dialoguer le système bancaire avec les FinTechs, les plateformes de paiement transfrontalières et les réseaux du commerce africain (ZLECAf). Elle transforme une banque d’infrastructure fermée en une plateforme d’intermédiation fluide, capable d’irriguer l’économie réelle sans rompre les chaînes de contrôle.
La donnée financière : un actif souverain, un levier de conformité
Le second chantier touche à la nature même de l’information produite par les banques. La donnée financière a trop longtemps été traitée sous l’angle passif de la preuve comptable et du contrôle a posteriori.
Certains prétendent que l’empilement des contraintes réglementaires et des exigences de la Banque centrale absorberait toutes les ressources au détriment de l’innovation. C’est méconnaître la puissance de l’ingénierie de la donnée. Bien gouvernée, la donnée financière cesse d’être une contrainte pour devenir un actif stratégique souverain et le meilleur allié de la conformité.
Traiter la donnée comme un actif stratégique impose trois exigences fondamentales :
D’abord, la réconciliation et la traçabilité à la source. Un modèle de scoring de crédit, un moteur d’octroi ou un algorithme de détection des risques ne valent que par la fiabilité de leurs intrants. Des données fragmentées ou non réconciliées génèrent une opacité qui paralyse la décision et multiplie les fausses alertes d’inconformité.
Ensuite, la maîtrise du Cloud et la souveraineté. La souveraineté numérique ne signifie pas le repli frileux sur des serveurs locaux sous-dimensionnés, mais la capacité à choisir une architecture hybride où la localisation des données, leur chiffrement de bout en bout et les clauses de réversibilité contractuelle garantissent l’indépendance absolue de l’établissement face aux géants de la technologie.
Enfin, la gouvernance de l’intelligence artificielle. L’intégration de modèles d’analyse avancés et d’outils décisionnels ne produira une valeur réelle que si elle s’accompagne d’une explicabilité des algorithmes, évitant ainsi le piège des décisions « boîte noire » inaudibles par le régulateur.
L’infrastructure technique, socle de la souveraineté économique
On ne pilote pas une stratégie d’intégration régionale ou un plan quinquennal de développement avec des flux d’information cloisonnés et des bases de données non auditables. Les architectures ouvertes et la gouvernance de la donnée ne sont pas des sujets purement techniques abandonnés aux seules directions informatiques, ni des postes de dépenses passifs. Ce sont des instruments de politique économique.
Le cycle 2026-2030 exige ce saut de maturité. C’est en modernisant le cœur de ses systèmes par le découplage et en sanctuarisant son patrimoine de données que le secteur bancaire donnera de la substance à sa transformation et bâtira l’infrastructure souveraine de l’économie de demain.