

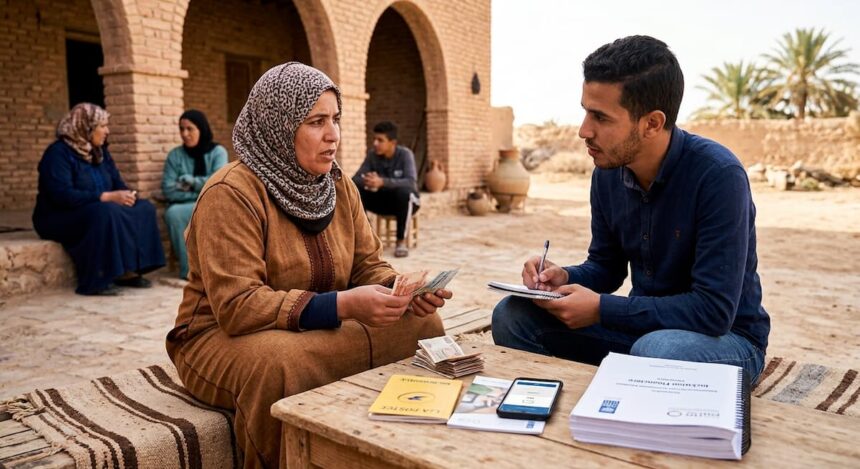
L’« Étude sur l’inclusion financière des femmes et des jeunes en Tunisie », menée par l’Observatoire de l’inclusion financière (OIF) et le Programme des Nations Unies pour le développement (PNUD) dans sept gouvernorats du Centre et du Sud, montre que 41 % des femmes et 41 % des jeunes interrogés disposent d’un compte dans une institution financière formelle. Le manque de ressources, la méfiance envers les institutions et la préférence pour l’argent liquide figurent parmi les principaux freins identifiés par l’enquête, qui a couvert les gouvernorats de Kairouan, Gabès, Médenine, Tataouine, Gafsa, Tozeur et Kébili.
Ces constats reposent sur deux échantillons distincts, marqués tous deux par une forte précarité économique. Celui des femmes compte 1 457 répondantes, majoritairement âgées de 25 à 49 ans, dont 33 % de diplômées universitaires. Un profil que l’étude qualifie de surreprésenté par rapport à la population cible. 45 % d’entre elles sont sans emploi et 35 % sans revenu. Celui des jeunes réunit 1 179 personnes âgées de 18 à 30 ans, équitablement réparties entre hommes et femmes, dont 35 % d’étudiants et 23 % de sans emploi. L’étude précise que ses résultats qualitatifs reflètent des perceptions individuelles, à considérer comme des tendances d’ensemble plutôt que comme des données représentatives de l’ensemble de la population.
Un accès à la banque, mais peu d’usage réel
Chez les femmes, le taux de 41 % se décompose en 18 % de comptes bancaires, 27 % de comptes postaux et seulement 0,3 % de comptes détenus auprès d’un établissement de paiement. Par ailleurs, 33 % des femmes interrogées ont contracté un crédit auprès d’une banque ou d’une institution de microfinance et 16 % disposent d’un contrat d’assurance en cours, hors couverture de la Caisse Nationale d’Assurance Maladie.
Du côté des jeunes, l’accès à un compte formel passe principalement par La Poste (27 %), souvent par obligation administrative liée au versement d’une bourse ou de frais universitaires, plutôt que par choix personnel. L’usage des autres services financiers reste marginal : 8 % des jeunes détiennent un wallet, 17 % une assurance non obligatoire et 92 % n’ont jamais contracté de crédit formel. Ce que l’étude décrit comme une adoption passive et fonctionnelle des services.
L’argent liquide, réflexe dominant face aux services formels
Chez les femmes, l’enquête identifie quatre principaux facteurs d’exclusion financière :
- Le manque de ressources financières, cité par 51 % des répondantes.
- Le manque de confiance envers certaines institutions, avec un taux de méfiance atteignant 22 % pour les institutions de microfinance.
- La peur de l’endettement ou des frais cachés et la perception de la complexité des services, notamment pour les produits d’assurance jugés compliqués par 45 % des femmes.
- L’absence d’obligation de détenir un compte pour percevoir son salaire conduit par ailleurs 55 % des femmes actives à continuer de percevoir leur rémunération en espèces.
Ces obstacles se déclinent en quatre registres. Sur le plan économique, cette précarité déjà relevée dans l’échantillon se traduit concrètement : parmi les femmes qui travaillent, 58 % perçoivent un revenu mensuel inférieur à 500 dinars tunisiens. Sur le plan socioculturel, la préférence pour le cash (98 %), l’épargne à domicile et la dépendance vis-à-vis du mari ou d’un autre membre masculin de la famille pour la gestion financière sont pointées comme des freins. Sur le plan psychologique, des expériences passées vécues ou observées nourrissent une méfiance qui freine l’adoption des services. Tandis que 45 % des femmes restent neutres ou incertaines vis-à-vis des services numériques. Enfin, sur le plan environnemental, uniquement 32 % des femmes en milieu rural estiment pouvoir atteindre une institution financière en moins de 15 minutes, contre 54 % en milieu urbain.
Chez les jeunes :
- L’étude désigne la faible autonomie économique comme le frein principal . En effet, 90 % des jeunes actifs déclarent un revenu mensuel inférieur à 1 500 dinars et 70 % des jeunes non bancarisés expliquent leur situation par ce manque d’autonomie financière.
- Sur le plan socioculturel, 99 % des jeunes utilisent le cash, perçu comme plus simple et sans frais. Et certains expriment l’idée que « la banque c’est pour les riches ».
- Sur le plan psychologique, 46 % des jeunes ne font pas confiance aux services numériques pour gérer leur argent. Alors que 75 % n’ont jamais demandé de crédit, souvent par peur de l’endettement ou par refus culturel.
- Sur le plan environnemental, 30 % des jeunes en milieu rural mettent plus de 30 minutes pour atteindre une institution financière.
L’enquête relève une exception notable dans l’utilisation des produits financiers entre hommes et femmes : les institutions de microfinance, où les femmes représentent la majorité de la clientèle. À l’échelle nationale, 6 % des femmes sont clientes d’une institution de microfinance contre 4,5 % des hommes. Ce taux atteint 10 % dans le Sud-Ouest (Gafsa, Kébili et Tozeur), dépassant la moyenne nationale de 9,2 %; contre 3,5 % dans le Sud-Est et 7 % dans le Centre-Ouest.
Une même carence en agences bancaires sur tout le territoire ciblé
Au niveau territorial, l’étude documente une couverture bancaire limitée : les banques n’y disposent que de 256 agences, soit 12 % du réseau bancaire national qui en compte 2 064 au total. Les agents de paiement restent quant à eux sous-représentés, avec une densité oscillant entre sept agents pour 100 000 habitants à Tataouine contre 33 à Tozeur. L’étude signale également que dans le Sud-Ouest, les taux de bancarisation des femmes (16 %) sont nettement inférieurs à la moyenne nationale (33 %).
L’étude indique qu’en 2024, une circulaire a temporairement plafonné les frais de gestion des comptes bancaires à 36 dinars par an, contre 68 dinars auparavant, pour les clients dont le revenu mensuel est inférieur à 1 500 dinars. De même qu’elle a instauré la gratuité des cartes bancaires pour une durée d’un an. Les institutions de microfinance, si elles jouent un rôle clé pour l’inclusion des populations exclues du système bancaire, appliquent des taux d’intérêt moyens de 31 %, contre 9,5 % pour les banques. Ce qui limite selon les auteurs l’accès aux financements.
Des produits taillés pour les jeunes, presque absents pour les femmes
En outre, l’enquête constate que la plupart des institutions financières proposent des produits spécifiquement dédiés aux jeunes. A savoir : 17 banques sur 23, La Poste, deux institutions de microfinance sur neuf, ainsi que la Banque Tunisienne de Solidarité. En revanche, les produits destinés spécifiquement aux femmes restent rares, limités à quelques acteurs .
Sur la base du croisement des analyses de l’offre et de la demande, l’étude propose trois axes de recommandations couvrant les quatre phases du parcours d’inclusion financière que sont la connaissance, la compréhension, l’adoption et l’usage, puis la fidélisation. Le premier axe porte sur une communication ciblée et contextualisée, adaptant les messages et les formats aux réalités des publics visés. Le deuxième recommande de renforcer l’éducation financière et l’accompagnement de proximité, via des dispositifs pédagogiques accessibles tels que des vidéos courtes, des ateliers ou des démonstrations sur le terrain. Le troisième appelle à améliorer la relation client et le traitement des recours, en travaillant sur l’accueil, l’écoute, le suivi et l’information sur les droits et protections, afin de restaurer une confiance durable chez les profils les plus marqués par ce vécu. Les auteurs précisent que cette stratégie devrait reposer sur une action collective coordonnée entre les acteurs financiers, combinant un cadre national commun et des déploiements ciblés au niveau des gouvernorats.