


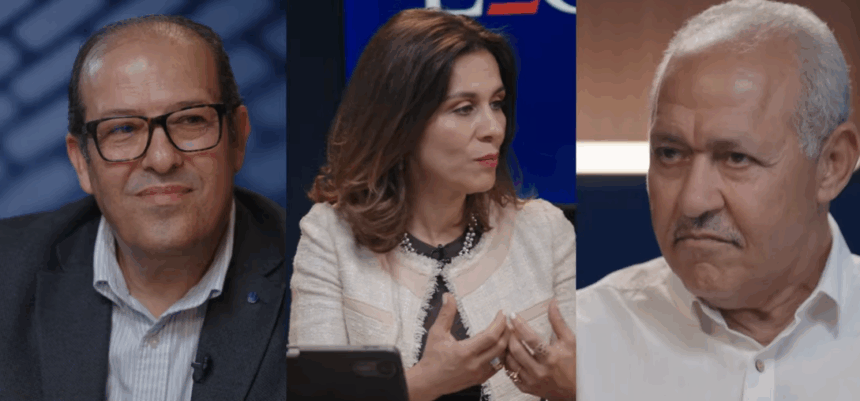
Dans un contexte marqué par des mutations économiques rapides, des tensions budgétaires persistantes et un environnement international de plus en plus incertain, L’Économiste maghrébin lance « L’Éco en Clair », un talkshow dédié aux grands enjeux qui structurent l’actualité économique tunisienne. Pour son quatrième épisode, l’émission pose une question cruciale : la trajectoire d’endettement de la Tunisie traduit-elle une stratégie viable ou un simple report de problèmes structurels ? Décryptage.
Une dette comme système, pas seulement comme chiffre
Ouvrir le débat sur la dette en Tunisie, c’est d’abord refuser de la réduire à un simple ratio. Comme le rappelle l’introduction de l’émission, la dette est un système : un ensemble de sources, d’échéances, de risques et d’effets en cascade sur l’économie réelle.
Le constat est sans appel : la Tunisie rembourse sa dette extérieure tout en augmentant sa dette intérieure, dans une logique officiellement assumée d’ “autonomie”. Mais derrière cette stratégie se cache une interrogation fondamentale : cette politique finance-t-elle une nouvelle capacité productive ou reporte-t-elle, une fois de plus, des réformes structurelles douloureuses ?
La situation tunisienne s’inscrit dans un contexte africain plus large. Pendant des décennies, le continent a emprunté facilement, profitant de taux bas et d’une liquidité abondante. Aujourd’hui, la donne a changé. Ce n’est plus tant le volume de la dette qui pose problème que sa structure et ses sources de financement.
En Afrique du Nord, les trajectoires divergent. Si certains indicateurs montrent une stabilisation, voire une baisse projetée du ratio dette/PIB d’ici 2028, les chemins empruntés diffèrent radicalement : programme strict avec le FMI en Égypte, discipline budgétaire progressive et maîtrisée au Maroc, et en Tunisie, un programme national centré sur le remboursement de la dette extérieure et la stabilité du dinar, mais sans réformes structurelles suffisantes pour garantir la pérennité du modèle.
Le véritable risque, souligné par les intervenants, réside dans l’émergence d’une dette « invisible » et peu régulée. Ces financements opaques, souvent conclus hors des marchés publics, menacent de déplacer les risques du secteur public vers le secteur bancaire, étouffant au passage le financement de l’économie privée.
Dhafer Saidane : la diversification, entre opportunité et bombe à retardement
Pour Dhafer Saidane, professeur à SKEMA Business School et président de l’African Finance Network (AFN), la diversification des sources de financement représente théoriquement une chance historique pour l’Afrique. Elle permet au continent de sortir d’un tête-à-tête exclusif avec les créanciers traditionnels et d’accéder directement aux marchés mondiaux.
Mais cette opportunité cache un péril majeur. “Sans gouvernance forte, cette diversification se transforme en bombe à retardement” , alerte le président de l’AFN. Les raisons sont multiples : une coordination extrêmement complexe en cas de restructuration de la dette, l’opacité croissante des engagements et l’absence de reporting consolidé transparent.
Sa recommandation est sans équivoque : il est impératif de mettre en place des cadres légaux contraignants obligeant les États à publier régulièrement des rapports transparents sur leur dette publique. La diversification ne doit jamais se faire au détriment de la redevabilité.
Le poids du service de la dette illustre l’urgence de la situation. Dans de nombreux pays africains, on consacre désormais plus de ressources au remboursement de la dette qu’à l’éducation et à la santé combinées. Ce constat amer s’explique par un “design” de la dette défavorable, caractérisé par des primes de risque élevées, mais aussi par une incapacité structurelle à transformer la dette en croissance. Trop de financements alimentent des dépenses courantes (salaires, fonctionnement) au lieu d’investissements productifs générateurs de richesse.
Dhafer Saidane met également en lumière l’effet d’éviction : l’endettement public excessif pousse les banques commerciales à préférer les titres publics, jugés moins risqués et plus rentables, au financement des PME et TPE. Résultat : un sous-financement chronique du secteur privé, alors même que l’Afrique regorge de richesses potentielles.
Parmi les pistes de sortie de crise, l’expert cite une coordination continentale unifiée face aux créanciers, le développement des marchés financiers régionaux (en particulier le compartiment obligataire en monnaie locale), le recours aux fonds de garantie et aux partenariats public-privé (PPP) pour les infrastructures, ainsi que l’accélération digitale pour mobiliser l’épargne intérieure.
La Tunisie sous surveillance : les chiffres qui inquiètent
Les indicateurs présentés dans l’émission dressent un tableau sans concession de la situation tunisienne :
Explosion du stock : sur 10 ans, le stock total de la dette a augmenté d’environ 150 %.
Bascule du risque : sur les trois dernières années, la structure s’est inversée. Hier composée à environ 75 % de dette extérieure, elle est aujourd’hui dominée à près de 70 % par la dette intérieure. Le risque s’est donc déplacé de l’extérieur vers l’intérieur.
Pression sur les devises : les besoins nets en devises pour 2025 sont estimés à 3,136 milliards de dinars, en hausse de 98 millions par rapport à 2024. La stabilité du dinar dépend plus que jamais de la disponibilité de devises.
Contexte africain : en 2024, environ 27,5 % des recettes publiques en Afrique seraient consacrées au seul paiement des intérêts de la dette, au détriment des secteurs sociaux et des transports.
Le débat des experts : Ridha Chkoundali vs Mouez Soussi
Pour décrypter ces chiffres, deux éminents économistes ont confronté leurs analyses : l’universitaire et expert en économie Ridha Chkoundali et le professeur en Sciences Economiques Mouez Soussi.
Ridha Chkoundali : “La soutenabilité passe par l’économie réelle”
Pour le Professeur Ridha Chkoundali, la soutenabilité de la dette ne se mesure pas uniquement à l’aune du non-défaut. Le véritable indicateur de santé réside dans la capacité du pays à créer de la richesse et des devises via une économie réelle dynamique.
Il estime que le virage vers la dette intérieure est davantage une contrainte subie qu’un choix stratégique assumé. Faute d’avoir pu mobiliser les financements extérieurs budgétisés (l’objectif d’emprunt extérieur ayant été largement manqué en 2024), l’État s’est tourné vers le marché local par nécessité.
“Le service de la dette en 2025 pèse lourd : environ 24,4 milliards de dinars, soit près de 45 % des recettes totales de l’État”, souligne l’économiste. Ce poids comprimé menace dangereusement la marge de manœuvre pour l’investissement public et la croissance.
Ridha Chkoundali met en garde contre une dette “cachée” : celle des entreprises et établissements publics, souvent garantie implicitement par l’État. Tant qu’aucune réforme profonde ne sera menée pour assainir ces structures, elles continueront de peser sur la soutenabilité globale. Sa priorité absolue ? Améliorer le climat des affaires. “La santé de l’économie réelle détermine in fine les équilibres financiers et monétaires”, conclut-il.
Mouez Soussi : “Une dette soutenable mais sous pression”
De son côté, Mouez Sassi défend une thèse nuancée : la dette tunisienne est “soutenable mais sous pression”. Il s’appuie sur des indicateurs quantitatifs pour étayer son propos, tout en reconnaissant les risques liés au financement par la Banque centrale.
Sa règle de base est technique mais éclairante : la croissance nominale doit rester supérieure au coût moyen de la dette. Avec une croissance réelle faible (~2–2,5%) et une inflation autour de 5–6%, la croissance nominale se situerait vers 8%. Tandis que le coût moyen de la dette oscillerait entre 4,75% et 7,5%. “Il reste une marge, mais elle est fragile” prévient l’expert.
Mouez Soussi note une évolution positive dans la structure de la dette intérieure : la part des bons du Trésor à court terme a baissé (de ~45,5% en 2022 à ~23–24% récemment), réduisant la pression de refinancement immédiat. Cependant, il alerte sur le recours aux avances de la Banque centrale et à l’utilisation du stock de devises pour éviter le défaut, des pratiques qu’il juge “non soutenables indéfiniment”.
Ses priorités pour sortir de l’impasse sont claires : cibler les subventions pour alléger la charge budgétaire et ancrer la politique monétaire sur la lutte contre l’inflation, sans pour autant étouffer l’investissement par des taux directeurs trop élevés.
Vers une prise de conscience ?
Comme l’a résumé la conclusion de l’émission : les pays qui sortent de la crise de la dette ne le font pas simplement parce qu’ils ont remboursé leurs échéances, mais parce qu’ils ont réussi à créer de la richesse, à exporter et à attirer l’investissement. Reste à savoir si la Tunisie a encore le temps d’opérer ce virage.
Voir l’intégralité de la vidéo:
Avec « L’Éco en Clair », L’Économiste Maghrébin propose ainsi un format à la fois pédagogique et analytique, destiné à éclairer des sujets souvent complexes. L’objectif est clair : offrir un espace de compréhension et de débat ouvert sur les réformes et les transformations en cours en Tunisie, afin de mieux en saisir les enjeux et les blocages réels.
L’intégralité de ce premier épisode de « L’Éco en Clair » est à retrouver sur la chaîne YouTube de L’Économiste Maghrébin, pour aller plus loin dans l’analyse des réformes et des défis économiques en Tunisie.
Cet article a été produit dans le cadre de « On en parle ! Tunisie 360° », un projet financé par l’Union Européenne, cofinancé par le ministère fédéral allemand de la Coopération économique et du Développement et mis en œuvre par le consortium DW Akademie et AMAJ.
Son contenu relève de la seule responsabilité de L’Économiste Maghrébin et ne peut en aucun cas être considéré comme reflétant la position des bailleurs et du consortium susmentionnés.