

Dépendance aux importations, stress hydrique, défaillances énergétiques et explosion des coûts : la souveraineté alimentaire tunisienne vacille sous la double tenaille des contraintes budgétaires et de l’érosion du pouvoir d’achat. Entre urgence d’approvisionnement et impératif de protection de l’appareil productif, quel avenir pour la sécurité nationale ? L’Économiste Maghrébin décrypte ces vulnérabilités et les leviers d’une résilience durable à travers un dossier exclusif publié en quatre parties.
Partie 2 – Du lait à la viande, les capacités de production s’érodent progressivement.
La collecte nationale de lait est passée de 880,5 millions de litres en 2020 à 724,4 millions en 2025, soit un recul d’environ 17,7 %. Coût de l’alimentation animale, difficultés de trésorerie, pression sur les ressources fourragères : les filières animales, mais aussi les produits maraîchers et la pêche, révèlent une autre facette de la fragilité alimentaire tunisienne.
Si les céréales représentent le principal point de vulnérabilité extérieure, les filières animales révèlent une autre dimension de la crise : l’érosion progressive des capacités de production, sous l’effet combiné du coût de l’alimentation animale, des difficultés de trésorerie, de la pression sur les ressources fourragères et de la fragilité des exploitations. Deuxième volet de la série, cet article examine le lait, les viandes rouges, puis les produits frais, des fruits et légumes au poisson.
Lait : une collecte en recul
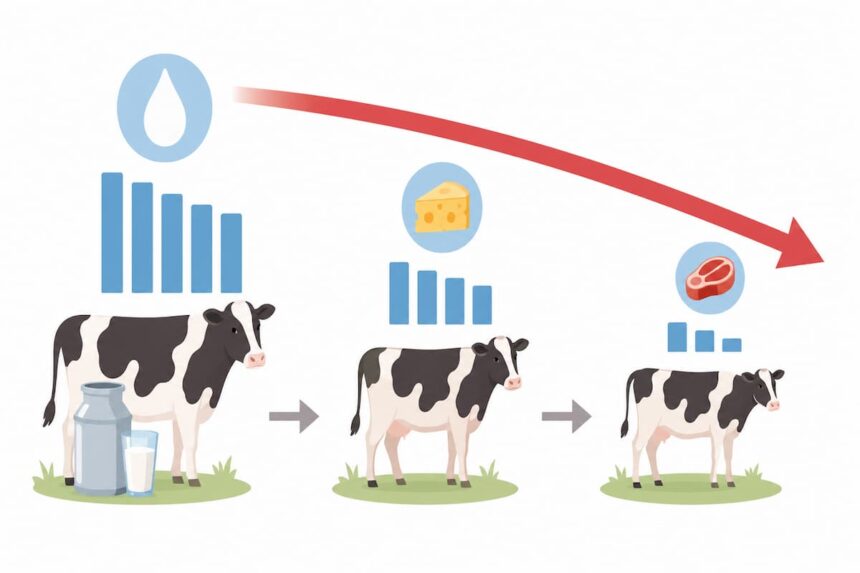
Les données de l’Office de l’élevage et des pâturages (OEP), relevant du ministère de l’Agriculture, permettent d’illustrer l’évolution de la collecte nationale de lait. Celle-ci est passée de 880,5 millions de litres en 2020 à 724,4 millions en 2025, soit une baisse d’environ 17,7 % sur cinq ans. Elle traduit une chute significative des volumes de lait acheminés vers les circuits de collecte organisés.
Cette évolution concerne le lait collecté et ne reflète pas nécessairement celle de la totalité du lait produit ou consommé en Tunisie. Elle ne permet donc pas, à elle seule, de mesurer le déficit national. Mais elle constitue un indicateur important des difficultés rencontrées par la filière.
La baisse s’inscrit dans un contexte difficile pour l’élevage laitier. La hausse du coût des aliments pour bétail, le manque d’eau et les difficultés de trésorerie peuvent réduire la rentabilité des exploitations et limiter leur capacité à renouveler les troupeaux ou à améliorer leur productivité. S’y ajoutent des difficultés éventuelles de collecte et de transformation, susceptibles de compliquer les relations entre éleveurs, industriels et distributeurs et de fragiliser la régularité des approvisionnements.
La filière peut alors entrer dans une dynamique de fragilisation : des coûts de production élevés réduisent la rentabilité de l’élevage ; une rentabilité insuffisante décourage l’investissement ; le recul des capacités productives fragilise l’approvisionnement ; et les tensions sur le marché finissent par peser sur le consommateur.
Pour y remédier durablement, il est important d’agir sur les causes du recul de la production nationale, en soutenant les éleveurs et en améliorant les conditions d’élevage : disponibilité des aliments pour bétail, accès à l’eau, services vétérinaires, amélioration génétique, collecte régulière et paiement dans des délais prévisibles.
Viandes rouges : le coût de la reconstitution du cheptel
La filière des viandes rouges fait face à des difficultés similaires, auxquelles s’ajoute la reconstitution du cheptel, qui exige du temps et des investissements importants.
Selon l’OEP, la production annuelle totale de viande rouge, toutes catégories confondues, est passée de 124 500 tonnes en 2020 à 108 800 tonnes en 2022, puis à 105 560 tonnes en 2023, avant de remonter à 110 510 tonnes en 2024. Cette reprise partielle ne suffit pas à établir une tendance durable, et ces chiffres ne permettent pas de déterminer le niveau de production atteint en 2026.
Le redressement de la filière suppose de mobiliser des reproducteurs, de garantir l’accès aux aliments pour bétail et aux pâturages et de réaliser des investissements dont les effets ne se manifestent qu’au fil de plusieurs cycles de production. Une telle démarche nécessite une stratégie pluriannuelle, plutôt que des interventions ponctuelles déclenchées uniquement par la hausse des prix.
La politique publique doit en outre concilier deux objectifs : assurer une rémunération suffisante aux éleveurs et maintenir la viande à un prix accessible aux ménages. Ces deux impératifs sont difficiles à concilier durablement si les prix payés aux producteurs ne couvrent pas leurs coûts ou si les mécanismes de soutien ne bénéficient pas suffisamment aux acteurs de la production.
Fruits et légumes : ne pas confondre prix et pénurie
La souveraineté alimentaire ne saurait être réduite aux céréales et à l’élevage. Elle repose aussi sur la capacité des filières maraîchères, arboricoles et halieutiques, et des produits destinés à la transformation, à maintenir leur production, à limiter les pertes et à garantir la disponibilité des produits sur les marchés.
Les produits maraîchers occupent une place essentielle dans l’alimentation quotidienne. Leur production peut être affectée par le manque d’eau, la hausse des coûts énergétiques, les difficultés de transport, les pertes après récolte et les défaillances de stockage.
Il faut néanmoins éviter d’attribuer automatiquement chaque hausse de prix à un déficit de production. Les prix peuvent aussi être influencés par la saisonnalité, la structure des circuits de commercialisation, les marges, les coûts logistiques ou les difficultés de coordination entre l’offre et la demande. Une politique sérieuse doit donc publier des données permettant de distinguer les pénuries réelles, les pertes logistiques et les tensions commerciales. Sans cette distinction, les interventions publiques risquent de traiter les symptômes plutôt que les causes.
Pêche : le coût de la chaîne du froid
Les produits de la pêche sont particulièrement sensibles aux ruptures de la chaîne du froid. Leur conservation dépend de la disponibilité de glace, du fonctionnement des équipements frigorifiques et du maintien de températures adaptées pendant le stockage et le transport.
Les défaillances de ces équipements peuvent provoquer des pertes économiques, compromettre la qualité sanitaire des produits et réduire les volumes commercialisables. La modernisation des installations frigorifiques, l’amélioration des infrastructures de débarquement et le renforcement des circuits de distribution constituent des leviers importants pour mieux valoriser les captures.
L’enjeu ne consiste pas seulement à augmenter les volumes débarqués, mais aussi à limiter les pertes après capture, à améliorer la valorisation des produits et à préserver durablement les ressources halieutiques.
Un engrenage à enrayer
Du lait à la viande, des légumes au poisson, un même schéma se dessine : lorsque les coûts augmentent, que la trésorerie se tend et que les pertes s’accumulent, ce sont les capacités de production qui s’affaiblissent, et avec elles la régularité de l’approvisionnement. La difficulté, soulignent ces constats, est de soutenir les producteurs sans renoncer à l’accessibilité des prix pour les ménages.
À SUIVRE Partie 3 – Inflation des coûts de production et asphyxie du pouvoir d’achat : l’équation impossible des filières.
—————————-