

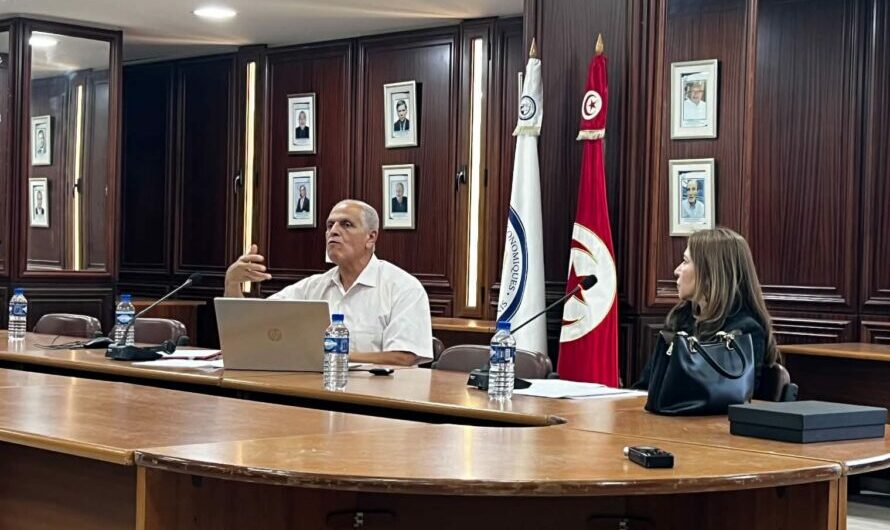
La stabilisation macroéconomique ne se réduit pas à un arbitrage entre intervention de l’État et liberté du marché. Lors des Rencontres économiques de la FSEGT, consacrées au thème « Politiques de stabilisation macroéconomique : débats et perspectives à la lumière du prix Nobel d’économie 2026 », Rached Bouaziz, professeur à la FSEG de Nabeul, a montré que cette question dépend avant tout de la manière dont les économistes représentent le fonctionnement réel de l’économie : marchés, institutions, finance, anticipations et rapports de pouvoir. Son intervention invite à ouvrir le débat sur les conditions concrètes d’une stabilisation efficace, notamment en Tunisie, où les marges budgétaires et monétaires demeurent étroites.
La politique de stabilisation macroéconomique vise à atténuer les fluctuations de court terme de l’activité, de l’emploi et des prix. Elle repose traditionnellement sur deux instruments : la politique budgétaire, menée par l’État, et la politique monétaire, conduite par la Banque centrale. En période de récession, l’État peut soutenir la demande par la dépense publique ou des baisses d’impôts ; la Banque centrale peut assouplir les conditions de financement. En période de surchauffe ou d’inflation, les deux peuvent au contraire se resserrer.
Cette logique, pourtant simple, divise toujours les écoles économiques. Les keynésiens et les nouveaux keynésiens considèrent que les marchés ne parviennent pas toujours à corriger spontanément les déséquilibres. Les rigidités des prix, la concurrence imparfaite, le chômage ou les contraintes de crédit justifient alors une intervention publique. Les monétaristes et les nouveaux classiques mettent en avant, à l’inverse, la capacité d’ajustement des marchés et les limites de l’action publique : délais de transmission des politiques, anticipations des agents et risque d’incohérence dans le temps.
La stagflation des années 1970 a profondément transformé ce débat. La coexistence d’une inflation élevée et d’une croissance faible a fragilisé les cadres keynésiens dominants et favorisé l’essor du monétarisme et de la nouvelle économie classique. Les anticipations rationnelles et la recherche de fondements microéconomiques sont alors devenues centrales dans la modélisation macroéconomique.
Les nouveaux keynésiens ont intégré une partie de ces outils, tout en réintroduisant des mécanismes justifiant l’intervention publique. Les modèles DSGE dynamiques, stochastiques et d’équilibre général sont devenus un cadre majeur d’analyse. Ils articulent comportements individuels, anticipations, chocs et fluctuations économiques. Le modèle canonique repose notamment sur une équation d’activité, une courbe de Phillips reliant inflation, anticipations et tensions économiques, ainsi qu’une règle de fixation du taux d’intérêt. Il permet d’analyser la transmission d’une décision monétaire vers la demande, puis vers les prix.
Cette approche a connu une reconnaissance internationale avec le prix Nobel d’économie 2026, attribué à Robert Hall et Michael Woodford pour leurs travaux sur les fondements microéconomiques de la stabilisation macroéconomique. Le comité Nobel a souligné que leurs modèles fournissent un socle théorique aux politiques menées par les banques centrales et les gouvernements.
La crise de 2008 : les limites du modèle
La crise financière mondiale de 2008 a cependant révélé les angles morts de ces modèles. Dans beaucoup de cadres DSGE, les banques, l’endettement, les défauts de paiement et les interactions financières occupaient une place trop réduite. Or, la crise a montré que le système financier n’est pas un simple intermédiaire neutre entre épargnants et investisseurs : il peut amplifier les chocs, diffuser les risques et précipiter une récession.
Les réponses ont pris deux formes. Les critiques internes ont cherché à enrichir les modèles existants, en intégrant les intermédiaires financiers, les contraintes de crédit, les mécanismes de défaut et les agents hétérogènes. Elles ont également favorisé les politiques macroprudentielles, les instruments monétaires non conventionnels et une meilleure prise en compte des interactions entre politique monétaire et politique budgétaire.
Les critiques externes vont plus loin. Les approches post-keynésiennes insistent sur l’instabilité financière endogène : les crises ne résultent pas seulement de chocs extérieurs, mais aussi de dynamiques internes au capitalisme financier. Le réalisme critique conteste des hypothèses jugées trop éloignées des réalités sociales et institutionnelles. L’économie de la complexité, enfin, privilégie les interactions entre agents hétérogènes et l’émergence de dynamiques collectives difficilement prévisibles.
Pour Rached Bouaziz, le débat dépasse donc l’opposition classique entre nouveaux classiques et nouveaux keynésiens. Il porte sur deux manières de construire la connaissance économique : partir d’agents optimisateurs et d’un équilibre général soumis à des chocs, ou chercher à comprendre une économie historique, institutionnelle et financière, traversée par l’incertitude, les déséquilibres.
Application tunisienne : des marges étroites
En Tunisie, ces débats ne sont pas purement académiques. La politique budgétaire est fortement contrainte par le déficit public, le service de la dette et le coût croissant des subventions. L’État dispose donc de peu de marge pour soutenir durablement l’activité sans aggraver les déséquilibres financiers.
La Banque centrale de Tunisie fait face à un arbitrage tout aussi délicat. Elle doit contenir l’inflation, préserver la stabilité du dinar et gérer la liquidité bancaire. Son taux directeur a été maintenu à 7% en octobre 2026, dans un contexte de risques inflationnistes persistants, tant externes qu’internes. Cette politique restrictive protège la stabilité monétaire, mais peut aussi peser sur l’investissement, le crédit et la croissance.
Reste le marché, national et international. Or, il échappe largement au contrôle des autorités tunisiennes. Les prix de l’énergie, des matières premières, les taux d’intérêt internationaux, les flux de capitaux et les chocs géopolitiques déterminent une part importante de la conjoncture nationale. La Tunisie subit ainsi des contraintes extérieures qu’elle ne peut ni supprimer ni pleinement anticiper.