
La réforme des banques publiques tunisiennes ne peut plus être appréciée à la seule aune des investissements informatiques, des nouveaux services numériques ou des opérations de restructuration financière. Son véritable critère de réussite réside dans sa capacité à améliorer durablement le financement de l’économie, la qualité du service rendu aux entreprises et aux citoyens, la maîtrise des risques et la performance des établissements.
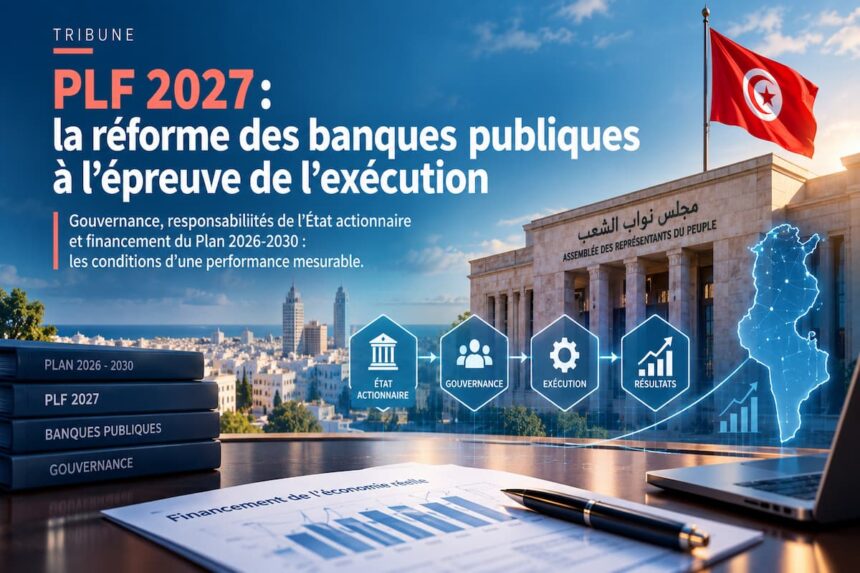
Avec le Plan de développement 2026-2030, approuvé par la loi n° 2026-16 du 20 juillet 2026, la Tunisie dispose d’un cadre stratégique pluriannuel. Le projet de loi de finances pour 2027, déposé à l’Assemblée des représentants du peuple le 14 octobre 2026 et transmis à la Commission des finances et du budget le 16 octobre, ouvre désormais une nouvelle séquence : celle de la traduction des orientations économiques en résultats vérifiables. Il demeure, à cette date, en cours d’examen parlementaire.
Dans cette perspective, la réforme des banques publiques constitue un chantier structurant. Elle engage simultanément la gouvernance, le modèle économique, les systèmes d’information, les compétences et la capacité des établissements à accompagner les priorités nationales de développement.
De la stratégie à une obligation de résultats
Le premier enjeu est de sortir d’une conception fragmentée de la réforme. Une banque peut renouveler son système informatique, dématérialiser ses procédures et multiplier les canaux digitaux sans améliorer sensiblement la qualité de ses décisions de crédit, ses délais de traitement ou sa capacité à financer les entreprises productives.
La transformation numérique ne constitue donc pas une finalité autonome. Elle doit servir une stratégie économique explicite, déclinée en objectifs mesurables et en responsabilités clairement établies.
Pour les banques publiques, cette exigence implique de rapprocher trois dimensions trop souvent traitées séparément : la performance financière, la qualité du service et la contribution au développement économique. La rentabilité demeure indispensable à la pérennité des établissements, mais elle doit être appréciée avec la qualité du portefeuille de crédits, le coût du risque, la mobilisation de l’épargne, l’efficacité opérationnelle et la capacité à financer des projets économiquement viables.
Cette approche suppose également de distinguer les missions commerciales des éventuelles missions d’intérêt général confiées aux banques. Lorsqu’une intervention répond à un objectif public spécifique, ses finalités, ses modalités de financement et ses résultats attendus doivent être identifiés. La transparence de ces engagements protège à la fois les établissements, les finances publiques et les bénéficiaires.
Qui pilote la réforme ?
La réussite d’une transformation de cette ampleur dépend d’abord de la clarté du dispositif de pilotage. L’État actionnaire fixe les orientations stratégiques relevant de ses prérogatives, précise les attentes en matière de performance et veille à la cohérence entre les objectifs assignés aux banques et les priorités du Plan 2026-2030. Le ministère des Finances, à travers les structures compétentes, doit assurer le suivi des participations publiques et contribuer à la coordination des objectifs fixés aux établissements concernés. Les conseils d’administration ont, pour leur part, la responsabilité de traduire ces orientations en stratégies bancaires cohérentes, d’approuver les plans d’affaires et les investissements structurants, de suivre les risques et d’évaluer les résultats des directions générales. Leur rôle ne peut se limiter à valider périodiquement des documents : il doit s’exercer dans le suivi effectif des engagements et dans l’examen des écarts entre objectifs et réalisations.
Les directions générales assurent ensuite l’exécution. Elles doivent transformer les orientations en programmes opérationnels, mobiliser les ressources nécessaires, organiser la conduite du changement et rendre compte des résultats. Cette répartition des rôles ne signifie pas que l’État actionnaire se substitue aux organes de gestion. Elle vise, au contraire, à établir une chaîne de responsabilité lisible, respectueuse des compétences de chaque acteur et des exigences de supervision bancaire.
La Banque centrale de Tunisie conserve ses prérogatives de supervision prudentielle et de contrôle du respect du cadre réglementaire. La réforme ne saurait donc confondre pilotage de l’actionnariat public, gestion bancaire et supervision prudentielle. L’enjeu est d’éviter deux écueils : des orientations stratégiques sans traduction opérationnelle et des projets internes dont les objectifs ne sont pas suffisamment reliés aux priorités économiques.
Des contrats d’objectifs à des engagements mesurables
La déclinaison opérationnelle de la réforme pourrait s’appuyer sur des contrats d’objectifs pluriannuels entre l’État actionnaire et les banques publiques, complétés par des plans de transformation approuvés et suivis par leurs conseils d’administration. Ces contrats devraient préciser les objectifs, les indicateurs, les échéances, les moyens mobilisés et les modalités de reddition des comptes. Ils devraient également établir une situation de référence permettant de comparer les progrès accomplis, plutôt que de se limiter à des engagements généraux.
Quatre dimensions méritent une attention particulière. La première concerne la performance financière et la solidité des établissements : rentabilité durable, évolution du coût du risque, qualité des actifs, maîtrise des charges et adéquation des fonds propres aux exigences applicables.
La deuxième porte sur le financement de l’économie réelle : évolution des financements accordés aux petites et moyennes entreprises, accompagnement de l’investissement productif, traitement des demandes de crédit et qualité du suivi des engagements. Les résultats doivent être appréciés en tenant compte du risque, de la viabilité des projets et des conditions de financement, et non au seul regard des volumes distribués.
La troisième concerne la qualité du service : réduction des délais de traitement, simplification des démarches, fiabilité des opérations, accessibilité des services et résolution des réclamations. Les indicateurs doivent être comparables dans le temps et, lorsque cela est pertinent, entre établissements.
La quatrième porte sur la transformation technologique et humaine : disponibilité des systèmes, maîtrise des risques opérationnels et cybernétiques, qualité des données, interopérabilité des applications, évolution des compétences et adoption effective des nouveaux processus.
Ces indicateurs devraient être associés à des cibles annuelles, à des responsables identifiés et à des mécanismes de correction. Un tableau de bord périodique, consolidé au niveau de l’actionnaire public tout en préservant les responsabilités propres à chaque banque, permettrait de suivre les réalisations, les retards et les mesures correctives. La publication d’une synthèse des résultats, dans le respect du secret bancaire et des informations commercialement sensibles, renforcerait la transparence et permettrait d’évaluer la réforme sur des éléments concrets.
Le numérique : un levier de transformation du modèle bancaire
La modernisation technologique ne produit des gains durables que lorsqu’elle transforme les processus de bout en bout. La mise à niveau des systèmes de banque centrale — ou Core Banking —, l’ouverture sécurisée des services par des interfaces de programmation (API), la fiabilisation des données et l’automatisation des opérations doivent être conçues comme les composantes d’une même architecture cible. Leur valeur dépend de leur capacité à réduire les ruptures de traitement, à améliorer la qualité de l’information et à accélérer les décisions.
La digitalisation d’un processus inefficace ne fait souvent que déplacer sa complexité vers un autre canal. Il convient donc de revoir les circuits de décision, les responsabilités opérationnelles et les contrôles avant de généraliser l’automatisation. L’exploitation des données peut également améliorer la connaissance des entreprises, le suivi des risques et l’évaluation des besoins de financement. Les outils analytiques et, lorsque leur usage est justifié et maîtrisé, les solutions d’intelligence artificielle peuvent contribuer à la détection des anomalies, à l’analyse des dossiers et à la personnalisation des services. Leur déploiement doit toutefois s’accompagner de contrôles, de traçabilité, de sécurité et d’une supervision humaine adaptée.
La souveraineté numérique représente ici un enjeu de gouvernance autant que de technologie. La localisation et les conditions d’hébergement des données, la maîtrise des accès, la réversibilité des solutions, la dépendance aux fournisseurs et la continuité des activités doivent être évaluées au regard des exigences légales, prudentielles et opérationnelles applicables. L’objectif n’est pas de privilégier une solution par principe, mais de garantir la maîtrise des risques et la capacité de la banque à conserver le contrôle de ses fonctions critiques.
Enfin, aucun programme numérique ne peut réussir durablement sans investissement dans le capital humain. Les compétences informatiques, la maîtrise des données, la gestion des risques, la conduite du changement et la formation des équipes commerciales doivent évoluer au même rythme que les outils.
Le financement de l’économie, critère décisif
La réforme des banques publiques prend tout son sens lorsqu’elle améliore la capacité de financement des projets productifs. Cela suppose de mieux articuler l’analyse du risque bancaire avec les caractéristiques des entreprises, leurs perspectives d’activité et leurs besoins réels. La qualité des informations financières, l’accompagnement des PME, la simplification des procédures et le suivi des crédits constituent des leviers complémentaires.
Les banques publiques ne peuvent cependant se substituer à l’ensemble des instruments de politique économique. Le financement d’un projet doit reposer sur une évaluation rigoureuse de sa viabilité, de ses risques et de ses perspectives de remboursement. Lorsqu’une politique publique poursuit un objectif particulier, les mécanismes de soutien correspondants doivent être clairement définis et leur coût rendu lisible.
Une réforme efficace doit ainsi permettre de concilier trois exigences : soutenir l’investissement productif, préserver la solidité des banques et améliorer l’accès au financement dans les territoires et les secteurs qui en ont besoin. La performance ne se mesure donc pas uniquement au nombre de crédits accordés ou au volume des investissements numériques. Elle se mesure aussi à la capacité des financements à contribuer à la création de valeur, à la pérennité des entreprises et à une meilleure allocation des ressources.
Le PLF 2027, une étape dans une trajectoire pluriannuelle
Le projet de loi de finances pour 2027 doit être replacé dans une trajectoire qui dépasse l’exercice budgétaire annuel. Le Plan 2026-2030 appelle un suivi régulier des politiques, programmes et projets de développement. La réforme des banques publiques devrait s’inscrire dans cette logique de continuité, avec des objectifs cohérents d’une année à l’autre et une évaluation des résultats obtenus.
Il importe, à cet égard, de distinguer les mesures effectivement inscrites dans les textes adoptés des dispositions encore proposées dans le projet de loi de finances. L’examen du PLF 2027 doit permettre d’identifier les leviers budgétaires et réglementaires mobilisables, sans présumer de l’adoption définitive de ses dispositions.
L’enjeu est de construire une méthode d’exécution. Celle-ci devrait associer une situation de référence, des objectifs annuels, un calendrier de réalisation, des responsabilités clairement réparties et un dispositif d’évaluation permettant de corriger les écarts. Les projets technologiques devraient être suivis selon leurs coûts, leurs délais, leurs risques et leurs bénéfices effectivement constatés, plutôt qu’au seul regard de leur livraison technique.
Un bilan périodique de la réforme permettrait ainsi de distinguer les moyens engagés des résultats obtenus, et les réalisations ponctuelles des transformations réellement durables. La réforme des banques publiques ne se résume finalement ni à une opération de restructuration ni à un programme informatique. Elle exige une gouvernance cohérente, une exécution disciplinée, des compétences adaptées et une évaluation fondée sur des résultats vérifiables. La modernisation numérique crée des capacités ; la gouvernance organise leur mobilisation ; l’exécution transforme ces capacités en valeur économique.