
Dans une première tribune consacrée au renouvellement du business model bancaire tunisien, nous avons posé un constat simple: le cycle 2026-2030 ne peut être abordé avec les seuls réflexes du modèle bancaire traditionnel.
La banque tunisienne doit désormais développer trois capacités : transformer la technologie en efficacité, la donnée en décision et l’innovation en levier de souveraineté économique.
Dans un deuxième temps, nous avons examiné l’infrastructure nécessaire à cette transformation : désenclaver progressivement les Core Banking Systems par des architectures API-first et faire de la gouvernance de la donnée un enjeu stratégique. Car une banque ne peut prétendre décider plus vite, innover davantage ou mieux financer l’économie tunisienne si son patrimoine informationnel reste fragmenté, difficilement exploitable et insuffisamment gouverné. Mais une question demeure : que faire de cette capacité technologique et informationnelle une fois qu’elle est construite ? La réponse se trouve du côté de l’économie réelle tunisienne.
Le véritable test de la transformation numérique ne sera pas le nombre de plateformes déployées, d’applications développées ou de projets informatiques lancés. Il sera beaucoup plus concret : une PME accède-t-elle plus rapidement au financement ? Un entrepreneur dans une région de l’intérieur peut-il mieux faire reconnaître la viabilité de son projet ? Une banque peut-elle mieux distinguer une entreprise temporairement fragile d’une entreprise structurellement risquée ? Un investissement productif peut-il être identifié plus tôt et accompagné plus efficacement ?
La transformation numérique de la banque ne prendra véritablement son sens que lorsqu’elle permettra de répondre à ces questions. C’est là que se joue le passage de la donnée à la bancabilité.
De la banque de produits à la banque des besoins
Pendant longtemps, la relation bancaire tunisienne a été organisée autour d’une logique relativement simple : segmenter la clientèle, concevoir des produits standardisés et les distribuer à différentes catégories de clients. Cette logique reste nécessaire pour assurer la massification et l’efficacité commerciale. Mais elle montre ses limites lorsqu’il s’agit de financer une économie plus diverse, plus fragmentée et confrontée à des besoins de financement différenciés.
Une PME exportatrice de Bizerte, une entreprise touristique de Djerba, une société industrielle de Sfax, une jeune entreprise technologique du Grand Tunis ou un projet agricole de Kairouan ne présentent ni les mêmes cycles d’activité, ni les mêmes risques, ni les mêmes besoins de trésorerie. Les traiter uniquement à travers quelques catégories standardisées peut conduire à une perte d’information économique. Le modèle numérique permet d’aller plus loin.
L’exploitation maîtrisée des données transactionnelles, financières et relationnelles peut permettre à la banque de mieux comprendre la situation réelle de son client, ses flux, ses cycles d’activité, ses besoins de liquidité, sa capacité d’épargne ou encore les moments où une intervention financière peut être pertinente.
La banque peut alors progressivement passer d’une logique de produit à une logique de besoin. Il ne s’agit pourtant pas de transformer chaque interaction bancaire en opération de ciblage commercial. Une personnalisation réduite à multiplier les sollicitations ou les ventes croisées ne constituerait qu’une sophistication technologique du marketing traditionnel.
La véritable rupture consiste à faire en sorte que l’analyse permette de proposer une réponse financière plus pertinente, au moment où elle devient utile pour le client. Le produit bancaire devient ainsi progressivement la conséquence de l’analyse plutôt que son point de départ.
Pour un particulier, cela peut signifier une combinaison plus cohérente entre épargne, financement, paiement et prévoyance. Pour une PME, cela peut conduire à une proposition articulant financement du cycle d’exploitation, investissement, trésorerie, paiement ou couverture des risques. Mais cette personnalisation suppose une condition préalable : connaître suffisamment bien le client sans franchir la frontière entre connaissance utile et surveillance excessive. La valeur de la donnée bancaire ne peut donc être dissociée de la confiance qui autorise son utilisation.
La bancabilité devient une capacité à construire
C’est ici que le débat tunisien sur le financement des PME doit changer de perspective. Le problème ne se résume pas à l’existence ou non de ressources financières. Il existe en amont un autre enjeu : celui de la transformation d’une idée, d’une activité ou d’un projet en une proposition suffisamment structurée pour être analysée par un financeur.
La question est particulièrement sensible pour les PME, les jeunes entreprises et les projets situés dans les régions de l’intérieur. Une activité peut être économiquement viable sans disposer immédiatement de l’ensemble des informations, historiques et indicateurs attendus par un financeur. À l’inverse, un dossier parfaitement présenté ne garantit évidemment pas la viabilité économique du projet.
Entre les deux se trouve un espace d’ingénierie encore insuffisamment exploité : celui de la construction de la bancabilité. L’expérience tunisienne récente autour de l’accès des PME à des financements adaptés rappelle à cet égard une réalité fondamentale : entre le projet et le financement, il existe une chaîne d’ingénierie.
La banque tunisienne peut avoir un rôle beaucoup plus important à jouer dans cette chaîne. Cela ne signifie évidemment pas qu’un algorithme pourrait décréter qu’un projet est « bancable ». La bancabilité demeure une appréciation financière, économique et humaine. La donnée peut réduire l’incertitude ; elle ne supprime ni le risque ni le besoin de jugement. Mieux connaître n’est pas garantir. Mieux scorer n’est pas décider seul. Et mieux analyser ne signifie pas financer sans discernement. L’enjeu est de rendre la décision plus informée, plus rapide et plus traçable.
La donnée comme infrastructure de bancabilité
C’est ici que les deux premières transformations – architecture et donnée – trouvent leur justification économique. Une banque tunisienne disposant de données fiables, réconciliées, accessibles et gouvernées peut progressivement construire des modèles permettant de mieux apprécier la réalité économique de ses clients. Pour une PME, cela peut signifier une lecture plus dynamique des flux, des encaissements, des paiements, des cycles d’exploitation, de la saisonnalité ou des besoins de trésorerie. Cela peut aussi permettre de mieux distinguer deux situations souvent confondues : l’absence d’information et l’absence de capacité de remboursement. Cette distinction est essentielle.
Une entreprise peut être difficile à évaluer parce que son information est incomplète, sans être nécessairement économiquement fragile. À l’inverse, une information abondante ne transforme pas un modèle économique fragile en projet viable. La donnée ne remplace donc ni l’analyse humaine, ni l’étude du projet, ni la connaissance du terrain. Elle permet en revanche d’enrichir considérablement cette analyse. Que se passe-t-il lorsque la donnée elle-même est incomplète, ancienne ou erronée ?
La réponse ne peut pas être de demander davantage de données à tout prix. Elle doit commencer par leur gouvernance : qualité, origine, réconciliation, traçabilité, mise à jour et contrôle des usages. Un modèle sophistiqué alimenté par une donnée médiocre ne produit pas une décision intelligente ; il industrialise simplement l’erreur. Pour les banques tunisiennes, la qualité de la donnée doit donc devenir un chantier aussi important que sa quantité.
La bancabilité cesse alors d’être uniquement un état présenté par le demandeur de crédit. Elle devient aussi une capacité que la banque peut contribuer à construire. Cette évolution est particulièrement importante pour les jeunes entreprises, les entrepreneurs des régions et les PME dont l’activité économique est réelle mais dont la capacité à produire une information financière immédiatement exploitable demeure limitée. Mais la technologie ne doit pas créer une nouvelle fracture. Une PME peu digitalisée ne doit pas devenir automatiquement une PME mal financée.
L’enjeu consiste précisément à croiser les sources d’information disponibles, à accompagner la formalisation et à conserver une capacité d’analyse humaine pour les situations que les modèles statistiques appréhendent mal. Le véritable enjeu n’est donc pas seulement de financer davantage. Il est de mieux identifier ce qui mérite de l’être et de mieux accompagner ce qui doit encore devenir finançable.
Vers la « banque de précision »
Cette transformation ouvre une nouvelle perspective sur le business model bancaire tunisien. Après la banque de masse et la segmentation traditionnelle, l’étape suivante pourrait être celle d’une banque capable de construire une proposition de valeur presque individualisée.
Une banque de précision ne signifie pas une banque qui surveille davantage ses clients. Elle signifie une banque qui exploite mieux, et de manière responsable, l’information dont elle dispose pour répondre plus précisément à leurs besoins. Pour le client, cette évolution pourrait se traduire par une relation moins fondée sur le catalogue de produits et davantage sur la résolution de situations financières concrètes.
Pour une PME, elle pourrait permettre de passer d’une offre standard de crédit à une véritable ingénierie financière : financement du besoin en fonds de roulement, investissement, trésorerie, paiements, accompagnement de la croissance ou couverture des risques. Mais cette ambition comporte un risque évident : celui de transformer la personnalisation en automatisation intégrale. Or, un client n’est pas la somme de ses transactions.
Un entrepreneur peut traverser une phase exceptionnelle. Une entreprise touristique peut connaître une forte saisonnalité. Une exploitation agricole dépendre d’un cycle climatique. Une activité industrielle être affectée temporairement par un choc externe. Une PME exportatrice subir une variation de ses marchés.
Un historique de données reflète le passé ; il ne préjuge pas mécaniquement de l’avenir. La banque de précision doit donc être une banque augmentée par la donnée, et non une banque remplacée par l’algorithme. L’intelligence artificielle peut détecter, rapprocher, prédire et alerter. Elle doit cependant rester inscrite dans une chaîne de décision gouvernée et responsable, particulièrement lorsque l’accès au financement est en jeu.
Valoriser la donnée sans vendre le client
La question de la valorisation de la donnée mérite également d’être précisée. La valorisation ne doit pas être comprise comme la vente des données personnelles des clients. La véritable valeur économique se situe d’abord dans la capacité de la donnée à produire de l’intelligence et de nouveaux services.
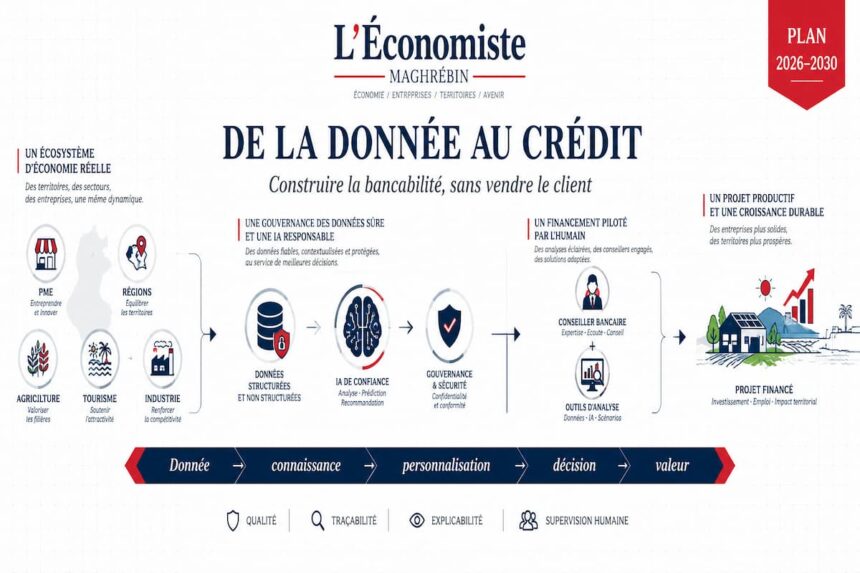
La chaîne de valeur pourrait être résumée ainsi : Donnée → connaissance → personnalisation → décision → valeur.
Une banque tunisienne peut valoriser sa donnée en améliorant ses décisions de crédit, en réduisant ses coûts opérationnels, en détectant plus rapidement les risques, en personnalisant ses offres ou en développant de nouveaux services à valeur ajoutée.
Dans les cadres juridiquement autorisés, des données correctement anonymisées ou agrégées peuvent également contribuer à construire des services analytiques destinés aux entreprises et aux écosystèmes économiques.
La question stratégique n’est donc pas : « Combien vaut notre base de données ? » Elle est plutôt : « Combien de valeur économique sommes-nous capables de créer à partir de données fiables, gouvernées et utilisées de manière responsable ? »
La monétisation ne constitue ainsi qu’une modalité éventuelle de la valorisation. Dans de nombreux cas, la valeur la plus importante sera indirecte : une meilleure décision de crédit, un meilleur accompagnement, une diminution des coûts, une réduction du risque ou une expérience client réellement utile. Autrement dit, la banque peut valoriser économiquement la donnée sans faire de la donnée personnelle elle-même une marchandise.
De l’intelligence client à l’intelligence économique
La transformation peut encore aller plus loin. Une banque dispose d’une vision privilégiée des flux économiques : entreprises, ménages, secteurs, territoires, investissement, consommation et commerce.
En Tunisie, cette capacité d’observation prend une importance particulière dans un contexte où la réduction de l’informalité, l’amélioration du financement de l’investissement productif, le développement régional et la meilleure orientation de l’épargne constituent des enjeux économiques majeurs. Une fois agrégée, anonymisée et correctement gouvernée, l’information bancaire peut contribuer à produire une forme d’intelligence économique utile à l’écosystème.
La banque pourrait ainsi progressivement devenir non seulement un intermédiaire financier, mais également une infrastructure d’information économique. Elle pourrait mieux identifier les secteurs en croissance, les besoins de financement émergents, les tensions de trésorerie, les opportunités régionales et les chaînes de valeur insuffisamment financées. Cette capacité peut contribuer à l’exécution du Plan de Développement 2026-2030.
Car un plan de développement ne se finance pas uniquement par des enveloppes budgétaires. Il nécessite aussi la capacité du système financier à identifier, sélectionner, accompagner et suivre les projets qui doivent transformer les orientations publiques en activité économique.
La donnée bancaire peut contribuer à cette chaîne d’exécution. Mais cette intelligence économique ne doit pas être confondue avec une prétention à tout prévoir. Les données bancaires décrivent une partie de l’économie ; elles n’en constituent pas une représentation exhaustive. Le véritable progrès ne consiste donc pas à faire parler davantage les données, mais à leur faire dire quelque chose de suffisamment fiable pour améliorer une décision réelle.
La personnalisation ne doit pas devenir une nouvelle discrimination
Si les modèles deviennent capables de différencier toujours plus finement les clients, une autre question apparaît : comment éviter que cette précision ne produise des exclusions invisibles ? Un modèle peut reproduire les biais contenus dans les données qui l’alimentent. Une décision statistiquement cohérente peut donc devenir économiquement contestable si elle pénalise systématiquement certaines catégories de clients ou certains territoires. La réponse réside dans la gouvernance : qualité des données, tests de biais, explicabilité, auditabilité, supervision humaine, traçabilité des décisions et possibilité de réexamen.
La banque de précision doit ainsi être aussi une banque de responsabilité. La technologie ne doit pas renforcer mécaniquement les asymétries existantes ; elle doit contribuer à les réduire.
Une transformation progressive et mesurable
Toutes les banques tunisiennes disposent-elles des moyens financiers, humains et technologiques nécessaires ? La réponse ne peut certainement pas être un appel à multiplier les grands projets informatiques. Le risque serait de remplacer une dette technologique par une nouvelle accumulation de projets complexes, coûteux et difficilement maîtrisables. La transformation doit donc être progressive, modulaire et orientée vers des résultats mesurables.
Il ne s’agit pas de construire immédiatement la banque parfaite. Il s’agit de commencer par les cas d’usage où la donnée et l’automatisation produisent une valeur démontrable : réduction des délais de crédit, amélioration de la qualité des données, détection précoce des risques, automatisation de certaines tâches, meilleure connaissance des PME ou personnalisation de services réellement utiles.
L’approche API-first défendue dans la deuxième tribune prend ici tout son sens : elle permet d’ajouter progressivement des capacités sans imposer nécessairement une reconstruction totale du système bancaire. La transformation devient alors un processus d’ingénierie plutôt qu’un grand soir technologique.
De l’intelligence client à la souveraineté économique
Plus la banque tunisienne s’appuie sur la donnée et l’intelligence artificielle, plus les exigences de gouvernance deviennent importantes. La qualité des données, leur sécurité, leur confidentialité, la maîtrise des fournisseurs technologiques, l’explicabilité des modèles et la capacité à auditer les décisions deviennent des conditions de confiance. La souveraineté numérique ne consiste toutefois pas à tout produire localement. Elle consiste à conserver la capacité de comprendre, contrôler, auditer, reverser et sécuriser les fonctions critiques.
Pour la place bancaire tunisienne, cette question dépasse donc largement le périmètre des directions informatiques. La maîtrise des données financières, des architectures, des contrats technologiques, des compétences et des fonctions critiques participe directement à la capacité du système financier à accompagner les choix économiques du pays.
Une banque qui dépend d’une technologie externe mais conserve la maîtrise de ses données, de ses architectures, de ses contrats, de ses modèles et de ses compétences n’est pas dans la même situation qu’une banque qui externalise progressivement sa capacité de décision. La souveraineté devient ainsi une question de maîtrise des dépendances, autant que de localisation des infrastructures.
Le véritable test du cycle 2026-2030
Le cycle 2026-2030 offre ainsi au secteur bancaire tunisien une occasion de dépasser la seule transformation numérique. Le véritable objectif n’est pas d’avoir davantage d’applications, davantage de données ou davantage d’intelligence artificielle.
Il est de construire une chaîne cohérente : une infrastructure ouverte, une donnée gouvernée, une intelligence maîtrisée, une connaissance plus fine des clients, des produits mieux adaptés et un financement mieux orienté vers l’économie réelle.
C’est cette chaîne qui permettra de passer de la banque qui traite des transactions à la banque qui comprend les trajectoires économiques. Et c’est également à cette aune que devrait être mesurée la réussite de la transformation bancaire : non seulement par le nombre de projets numériques réalisés, mais par ce qu’ils permettent réellement d’améliorer.
Combien de temps avons-nous gagné dans l’accès au financement ? Combien de projets économiquement viables avons-nous réussi à rendre bancables ? Combien de PME avons-nous mieux accompagnées ? Combien d’entreprises des régions avons-nous réussi à mieux intégrer aux circuits de financement ? Combien de risques avons-nous mieux anticipés ? Combien de ressources avons-nous orientées vers l’investissement productif ?
Et surtout : quelle part de la transformation numérique se traduit réellement par une meilleure exécution des priorités économiques du pays ? La question centrale n’est finalement pas de savoir si la banque tunisienne sera numérique. Elle le sera. La véritable question est de savoir si elle saura transformer cette puissance numérique en intelligence financière, cette intelligence en propositions de valeur individualisées, et cette capacité d’analyse en financement concret de l’économie réelle.
Après avoir repensé son business model et modernisé son infrastructure, la banque tunisienne doit désormais franchir un troisième seuil : faire de la donnée non seulement un actif stratégique, mais un moteur de bancabilité, de création de valeur et de souveraineté économique.