

La circulaire n° 07 de 2026 de la Présidence du Gouvernement, publiée le 19 octobre, ouvre une nouvelle séquence dans la réforme des entreprises et établissements publics tunisiens. Consacrée à la préparation des contrats d’objectifs et des contrats-programmes pour la période 2026-2030, elle place au centre du dispositif une question essentielle : comment traduire les orientations stratégiques de l’État en engagements opérationnels, financés, suivis et évalués ?
Le principe est déterminant. Les entreprises publiques ne peuvent être durablement pilotées à travers des orientations générales, des budgets annuels et des objectifs dont la réalisation n’est pas systématiquement mesurée. La réforme suppose une articulation entre stratégie, ressources, responsabilités et résultats. Mais la portée d’une circulaire ne se mesure pas à sa publication. Elle dépend de sa traduction dans les pratiques de gestion, dans les mécanismes de financement et dans la capacité des organes de gouvernance à corriger les écarts d’exécution.
Du contrat administratif au contrat de performance
Le contrat d’objectifs ne doit pas devenir un document supplémentaire dans une chaîne administrative déjà complexe. Sa fonction est d’établir un engagement réciproque entre l’État actionnaire et l’entreprise publique, dans le respect des compétences de chacun. Pour l’État, il s’agit de préciser les objectifs stratégiques, les missions attendues, les moyens mobilisables et les conditions de suivi. Pour l’entreprise, il s’agit de traduire ces orientations en programmes réalisables, assortis d’indicateurs, d’échéances et de responsabilités clairement identifiées.
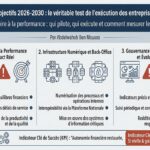
Cette logique implique de distinguer trois niveaux. Le premier est celui de la stratégie : quelles missions l’entreprise doit-elle remplir et quelle contribution doit-elle apporter au développement économique et social ? Le deuxième est celui de l’exécution : quels projets, quels investissements, quelles ressources humaines et quels systèmes de gestion permettront d’atteindre les objectifs ? Le troisième est celui de l’évaluation : quels résultats ont effectivement été obtenus, à quel coût et dans quels délais ?
La cohérence entre ces trois niveaux constitue la condition de crédibilité du dispositif. Un objectif de développement de l’activité, par exemple, ne peut être évalué uniquement à travers les ressources budgétaires mobilisées. Il doit être rapproché des services effectivement rendus, de la qualité produite, des délais de réalisation et de la soutenabilité financière des engagements.
Qui fait quoi dans la chaîne de responsabilité ? La réussite de cette démarche exige une répartition explicite des responsabilités. L’État actionnaire définit les orientations relevant de ses prérogatives et fixe les attentes en matière de performance. Les ministères de tutelle assurent la cohérence sectorielle, suivent la préparation des contrats et veillent à leur articulation avec les stratégies publiques. Les structures compétentes en matière de finances publiques doivent apprécier les engagements financiers, leur soutenabilité et les conditions d’allocation des ressources.
Les conseils d’administration ont la responsabilité de traduire ces orientations en stratégies d’entreprise, d’approuver les plans d’action et de suivre leur exécution. Les directions générales assurent la mise en œuvre opérationnelle, organisent la mobilisation des moyens, identifient les risques et rendent compte des résultats.
Les contrôleurs d’État interviennent dans le cadre de leurs attributions. Les organes de contrôle et d’audit contribuent, chacun selon son mandat, à vérifier la régularité des opérations, la fiabilité de l’information et la maîtrise des risques. Cette répartition ne doit pas conduire à multiplier les validations sans clarifier la décision finale. Une gouvernance efficace suppose que chaque étape possède un responsable, un délai et une procédure d’escalade lorsque le traitement d’un dossier est bloqué.
Le contrat d’objectifs doit ainsi devenir un instrument de coordination et de redevabilité, et non un mécanisme de transfert indistinct des responsabilités.
Des indicateurs qui mesurent les résultats, pas seulement les moyens
La circulaire met l’accent sur la performance et le rétablissement des équilibres financiers. Pour produire des effets, cette orientation doit se traduire par des indicateurs adaptés à la mission de chaque entreprise. Les indicateurs financiers peuvent porter sur l’évolution des charges, la capacité d’autofinancement, la qualité des recettes, les besoins de trésorerie et la soutenabilité de l’endettement. Les indicateurs opérationnels doivent mesurer les délais, la productivité, la qualité des prestations, la disponibilité des services et le respect des calendriers d’investissement.
À ces mesures doivent s’ajouter des indicateurs de résultat économique et social : investissements effectivement réalisés, services rendus aux usagers, couverture territoriale, amélioration de la qualité et contribution aux objectifs sectoriels. Une distinction demeure indispensable : un moyen mobilisé n’est pas un résultat obtenu. Un investissement engagé n’est pas nécessairement un projet achevé. Un système informatique livré ne garantit pas, à lui seul, une amélioration de la productivité.
Chaque contrat devrait donc comporter une situation de référence, des objectifs annuels, des cibles à l’horizon 2030 et des modalités de vérification. Les écarts constatés doivent donner lieu à une analyse de leurs causes et à des mesures correctives documentées.
Cette évaluation doit aussi tenir compte des contraintes qui échappent directement à la responsabilité des dirigeants : retards de décision, financements non disponibles, autorisations en attente ou objectifs publics modifiés en cours d’exécution. La responsabilisation n’a de sens que si elle repose sur des engagements réalistes, des moyens identifiés et des responsabilités effectivement maîtrisables.
Le financement public doit suivre une logique de résultats
L’un des enjeux les plus importants de la réforme réside dans l’articulation entre les objectifs assignés et les ressources accordées. Lier davantage le financement aux résultats peut améliorer la discipline de gestion et la transparence de l’utilisation des fonds publics. Mais cette logique exige des règles précises. Elle doit distinguer les financements destinés à couvrir des missions de service public, les investissements productifs, les besoins de restructuration et les aides répondant à des contraintes exceptionnelles.
Une entreprise chargée d’une mission sociale ou territoriale ne peut être évaluée exclusivement selon les mêmes critères de rentabilité qu’une entité exerçant une activité commerciale concurrentielle. Les obligations de service public doivent être explicitées, leurs coûts estimés et leurs modalités de compensation rendues transparentes. De même, la recherche d’autofinancement ne saurait remplacer l’analyse économique des projets. Les investissements doivent être appréciés selon leur faisabilité, leurs coûts complets, leurs risques, leurs délais de réalisation et les bénéfices attendus.
Le financement conditionné aux résultats ne doit donc pas devenir une sanction automatique en cas d’écart. Il doit reposer sur une évaluation objective, une distinction entre les causes internes et externes des difficultés et un mécanisme de correction adapté. L’enjeu est de mieux utiliser les ressources publiques, de réduire les dépenses inefficaces et de préserver les investissements nécessaires à la continuité et à l’amélioration des services.
Les banques publiques : une déclinaison spécifique de la réforme
Pour les banques publiques, la logique des contrats d’objectifs doit être adaptée aux particularités du secteur bancaire. Leur performance ne se limite ni au résultat comptable ni au volume des crédits distribués. Elle doit intégrer la solidité financière, la qualité des actifs, le coût du risque, la maîtrise des charges, la conformité réglementaire, la sécurité des systèmes d’information et la qualité du service rendu aux clients.
Elle doit également apprécier la contribution au financement de l’économie réelle : accompagnement des PME, financement de l’investissement productif, amélioration des délais de traitement et qualité de l’analyse des dossiers. Ces objectifs doivent rester compatibles avec la solvabilité des emprunteurs, la maîtrise du risque et les exigences prudentielles. Les conseils d’administration et les directions générales doivent pouvoir décliner ces orientations dans des plans bancaires cohérents, sans confusion entre les responsabilités de l’État actionnaire, celles des organes de gestion et celles de la Banque centrale de Tunisie en matière de supervision prudentielle.
La transformation numérique doit s’inscrire dans cette même logique. La modernisation des systèmes de banque centrale, l’intégration des données, l’automatisation des processus et le développement des services numériques doivent être évalués à partir de leurs effets concrets sur les coûts, les délais, la qualité du service et la maîtrise des risques. La technologie n’est pas un résultat en soi. Elle est un levier dont la valeur doit être démontrée.
2026-2030 : organiser le suivi et corriger les écarts
Pour éviter que les contrats ne restent des engagements formels, leur mise en œuvre devrait reposer sur un dispositif de suivi périodique. Une première étape consiste à établir un diagnostic de référence pour chaque entreprise : situation financière, performance opérationnelle, engagements en cours, risques majeurs et besoins d’investissement. La deuxième consiste à traduire les orientations en programmes annuels, avec des responsables identifiés, des échéances et des ressources associées. La troisième repose sur un tableau de bord périodique permettant de comparer les résultats aux objectifs et de détecter rapidement les retards.
Les ministères de tutelle devraient disposer d’une vision consolidée des réalisations, des obstacles et des décisions attendues. Les conseils d’administration devraient examiner les écarts relevant de la gestion des entreprises. Les arbitrages nécessitant une décision interministérielle ou gouvernementale devraient être transmis à l’autorité compétente dans des délais définis.
Un bilan annuel, complété par une évaluation à mi-parcours, permettrait d’apprécier non seulement le respect des engagements, mais également leur pertinence au regard de l’évolution de l’environnement économique.
La transparence doit enfin accompagner ce processus. La publication de synthèses de performance, dans le respect des obligations légales et des informations protégées, renforcerait la lisibilité de l’action publique et permettrait de distinguer les moyens engagés des résultats réellement obtenus.
L’exécution, véritable mesure de la réforme
La circulaire n° 07 de 2026 donne un cadre à la préparation des contrats d’objectifs et des contrats-programmes pour 2026-2030. Sa portée réelle dépendra désormais de la qualité des contrats élaborés, de la cohérence des financements, de la clarté des responsabilités et de la régularité de l’évaluation. La réforme des entreprises publiques ne se gagnera pas par la multiplication des documents de planification, mais par la capacité à relier chaque objectif à un responsable, chaque programme à des moyens identifiés et chaque engagement à un résultat vérifiable.
Le défi n’est donc pas seulement de contractualiser la performance. Il est de construire une administration capable de décider dans les délais, des organes de gouvernance capables de piloter et des entreprises capables de rendre compte.