

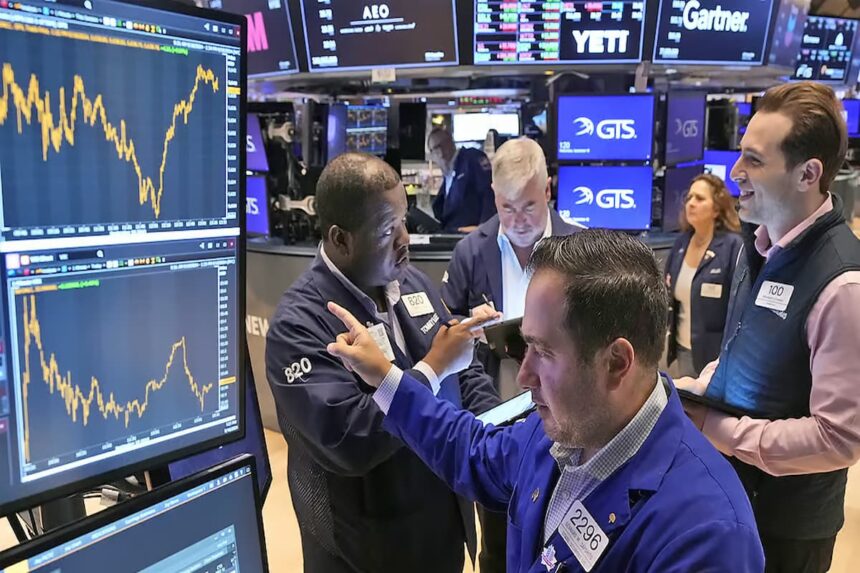
Les Bourses européennes ont débuté le quatrième trimestre dans le rouge, pénalisées par les craintes d’inflation liées à l’énergie et d’enlisement des discussions au Moyen-Orient.
Les marchés actions européens ont entamé le mois d’octobre et le dernier trimestre de l’année sur une note négative. Les investisseurs restent préoccupés par la persistance des tensions énergétiques et par leurs conséquences sur l’inflation, alors que les négociations visant à mettre fin au conflit entre les États-Unis et l’Iran restent dans l’impasse. Le STOXX 600, indice paneuropéen, le DAX allemand et le CAC 40 français perdaient chacun environ 0,6 % dans les premiers échanges de jeudi 1er octobre, tandis que le FTSE 100 londonien reculait de 1,1 %.
Le principal facteur de pression reste l’évolution des prix de l’énergie. L’absence d’avancée décisive dans les discussions entre Washington et Téhéran entretient les incertitudes sur les approvisionnements en hydrocarbures et limite l’appétit pour le risque.
Les premières données de septembre ont montré une accélération des prix à la consommation dans plusieurs grandes économies de la zone euro, notamment en France, en Italie, en Allemagne et en Espagne, sous l’effet notamment de l’essence, du diesel et du gaz. Cette remontée des prix complique la tâche de la Banque centrale européenne, confrontée au risque de voir le choc énergétique se prolonger et alimenter les anticipations d’inflation.
Les marchés obligataires ajoutent à la pression
La remontée des rendements obligataires constitue un deuxième facteur de fragilisation des marchés actions. Les investisseurs ont massivement réévalué leurs anticipations de taux dans un contexte marqué par la hausse des coûts énergétiques et les inquiétudes inflationnistes. Le rendement du Treasury américain à dix ans a atteint 5,3168 %, son plus haut niveau depuis plusieurs décennies, tandis que les obligations européennes ont également subi une forte remontée des rendements.
Cette évolution renchérit le coût du financement pour les entreprises et réduit, toutes choses égales par ailleurs, l’attrait relatif des actions. Les secteurs sensibles aux taux, notamment l’immobilier et les services aux collectivités, restent particulièrement exposés.
Les investisseurs ont également intégré les dernières données américaines sur l’inflation. L’indice des dépenses de consommation personnelle (PCE) pour août s’est révélé inférieur aux anticipations, offrant un léger soulagement sur le front des prix et des taux américains…
Paradoxalement, le pétrole a montré des signes de détente jeudi après avoir enregistré une forte progression en septembre. La reprise de certaines exportations du Golfe et l’augmentation inattendue des stocks américains ont contribué à réduire les craintes immédiates concernant l’offre. Le Brent avait néanmoins terminé septembre sur une hausse d’environ 14 %, sa plus forte progression mensuelle depuis juillet, tandis que le WTI avait gagné environ 5 %.
Les investisseurs restent prudents
À l’ouverture du quatrième trimestre, les opérateurs restent donc confrontés à plusieurs incertitudes simultanées : évolution des prix de l’énergie, trajectoire de l’inflation, niveau des taux d’intérêt et issue des discussions au Moyen-Orient.
Les prochaines statistiques européennes, notamment celles relatives au chômage dans la zone euro, ainsi que les prochains résultats d’entreprises devraient contribuer à préciser la trajectoire à venir des marchés.
Après avoir enregistré en septembre sa première baisse mensuelle en six mois, le STOXX 600 aborde ainsi le dernier trimestre de l’année dans un environnement marqué par une remontée des coûts de financement et une nouvelle sensibilité des marchés aux prix de l’énergie.